ヤフコメから見たFIREの変化――今は1億円でも足りない?
このニュースレターでは、日々のFP相談とメディア執筆の最前線から、皆さまにシェアしたい気づきやトレンドを週1回以上お届けします。ご興味があれば、ぜひご登録をお願いいたします!
元記事は、55歳で早期退職した男性の事例(フィクション)です。大手電機メーカーに勤務し、年収900万円だった男性が、勤務先の早期退職募集を機に完全リタイアを決意しました。退職金約5,000万円に、それまでの運用資産2,000万円を合わせると金融資産は7,000万円。住宅ローンは完済しており、子どもたちも独立しています。
ところが、派遣社員として働く妻は猛反対。それから2年、夫が平日の家事をほぼ引き受け、妻は帰宅後の家事から解放され、夫婦ともに新しい生活を楽しむようになった、というストーリーです。
ヤフコメには、7,000万円あれば十分にFIREできるという意見がある一方、もっと資産がなければ安心して退職できないという意見もありました。
実際に50代でFIREしたという人からは、夫婦で旅行を楽しんだ後に自営業を始め、家事を引き受けて働く妻を支えているといった体験談も寄せられています。
また、FIREするなら2億円くらい必要ではないかというコメントもありました。
私はこの「2億円」という金額を見て、FIREの意味が変わってきていると感じました。FIREが日本で話題になり始めた頃は、もっと少ない資産で、質素に暮らしながら経済的自由を手に入れるというイメージが強かったように思うからです。
日本でFIREが話題になった2020年前後
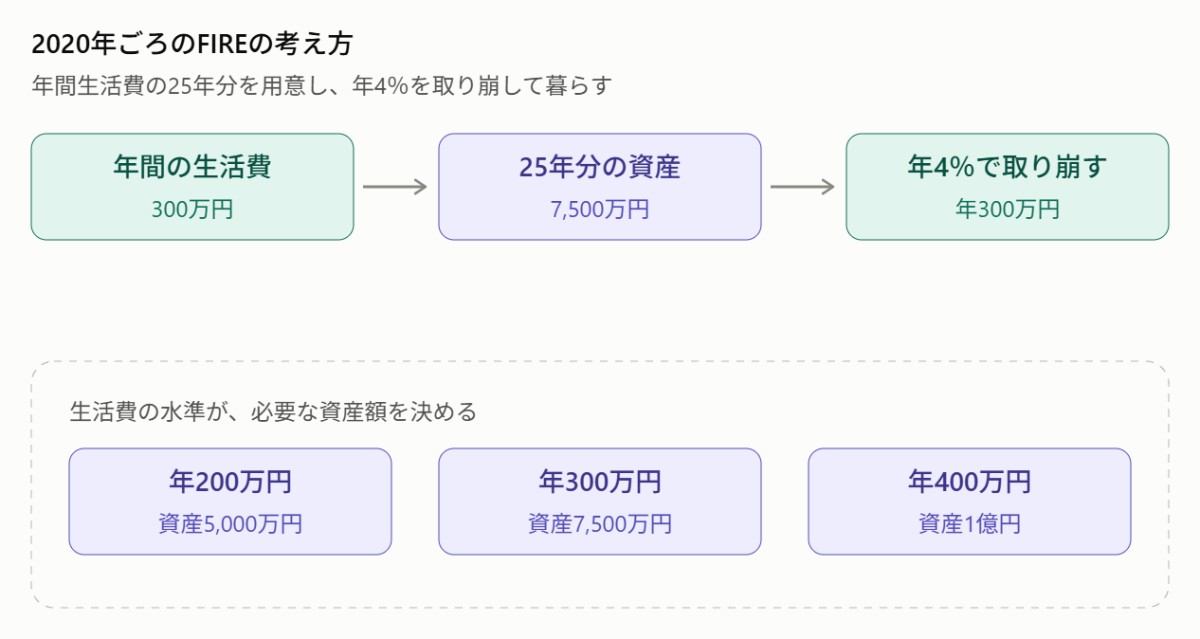
FIREは「Financial Independence, Retire Early」の略で、経済的自立と早期退職を意味します。米国で広まった考え方ですが、日本でも2020年頃から注目され始め、2021年には一種のブームになりました。FIREには決まった定義はありませんが、2020年頃には、以下のような条件があるとされていました。
25年分の年間支出相当額を資産形成する
4%ルール(年利4%の運用益)で生活する
4%ルールとは、毎年、投資元本の4%未満を生活費として切り崩していれば、30年以上資産が底をつく可能性は非常に低いというものです。たとえば、年間の生活費が300万円の場合、7,500万円の元手があればFIREできることになります。
2020年のFIREブームの頃は私も金融ライターとして駆け出しでしたが、関連の記事をよく書いていた記憶があります。「FXでFIRE」といった、ちょっととんでもないテーマの記事も書きました。(FXに限らず)FIREの原資を貯めて運用益で生活費を賄えるようになれば、会社に勤めなくても暮らしていけるという考え方が注目されていた時期でした。
当時のFIREの代名詞的な人物として思い浮かぶのが、「三菱サラリーマン」の名前で知られた穂高唯希さんです。
穂高さんは2019年、30歳で約7,000万円の金融資産を築き、FIREを実現しました。会社員時代には給与の約8割を高配当株などへの投資に回していたそうです。
生活費を抑えて投資に回すお金を増やし、配当などによって生活できるようになれば会社をやめる。私が当時抱いていたFIREのイメージは、穂高さん由来のものです。
ただし、穂高さんは単に贅沢をガマンしていたわけではありません。本人のインタビューを読むと、自分が大切だと思うものにお金を使い、そうでないものへの支出を減らすという、明確な価値観があったことがわかります。
当時は、必要なものだけを持ち、消費そのものにとらわれない「ミニマリスト」のようなライフスタイルにも注目が集まっていました。FIREにも、そうした暮らし方と通じる部分があったように感じます。
また、超低金利やデフレの影響で、慎ましい生活が受け入れられやすかったとも考えられます。
FIREするには2億円も必要なのか?
ヤフコメにあった「2億円」のように、FIREに必要と考えられている資産額は以前より大きくなったのでしょうか。
不動産会社のアルバリンクが2023年4月に実施した、働いている男女500人を対象とするアンケート調査があります。
この調査では、78.0%がFIREしたいと回答しました。その理由として最も多かったのは仕事や会社から解放されたいというもので、自由な時間が欲しい、好きなことをして暮らしたいという回答が続きました。
そして、FIREに必要だと思う資産額の平均は1億900万円です。最も回答が多かった金額帯は、5,000万円超1億円以下でした。
この調査結果からは、2023年時点でFIREへの関心は高いものの、実現には1億円程度が必要と考える人が多かったことがわかります。つまり、FIREを志向しているからといって、運用益の範囲で質素に暮らすという考えの人ばかりではないというわけです。
ただし、2023年当時、FIREのムーブメントがいったん下火になったように記憶しています。会社をやめて自由になりたいけれど、多くの人にとって、手の届かない1億円は非現実的な目標だったのかもしれません。
株高がFIREを考える人を変えた?
2023年頃は、コロナショック後の株式市場の回復途上でした。
野村総合研究所が2025年2月に公表した推計によると、純金融資産1億円以上の富裕層・超富裕層は、2021年の148.5万世帯から2023年には165.3万世帯へ増加しました。
同社は、株式や投資信託の値上がりによって、一般の会社員が富裕層になる「いつの間にか富裕層」という新たなトレンドにも触れています。
そして、2025年10月27日、日経平均株価は初めて5万円を突破しました。私自身、FP相談などを通じ、長年投資をしてきた人たちの資産が、この頃から一段と膨らんだという印象を持っています。
そして、この頃から、あまり話題にならなくなったように感じていたFIREという言葉が、また目に付くようになりました。
以前のFIREブームは、会社から自由になるために、生活費を抑えて積極的に資産をつくろうというものでした。
ところが昨今は、長年投資を続けてきた結果、思いがけず大きな資産を手にした人が、FIREを考え始めているように見えます。
もともと質素倹約型のFIREには興味がなかった人でも、金融資産が1億円、あるいはそれ以上になれば、会社をやめるという選択が現実味を帯びてきます。
しかも、こうした人たちは、FIREのために生活水準を落とそうと考えてきたわけではありません。今までの暮らしを続けながら、自由な時間も手に入れたいわけです。
そうであれば、1億円では足りない、2億円くらい欲しいという考え方が出てきても不思議ではありません。
FIREできそうになったら、一度は考える?
そして、資産が増えてFIREを考え始めたとしても、実際に会社をやめるかどうかは別の問題です。
会社員には安定収入や福利厚生、社会的信用などのメリットがあります。職場に居場所があり、仕事にやりがいを感じている人なら、やめる理由はないかもしれません。
私も以前、経済的に自立できるだけの資産がありながら、会社をやめない人たちについて記事を書きました。私自身も、リタイアしたいとはまったく思いません(そもそも資産もありませんが)。
それでも、これまで考えもしなかった早期退職が現実的な選択肢になれば、一度くらいは検討してみるのではないでしょうか。
会社をやめたら、毎日どんな生活になるのか。仕事から解放された時間をどう使うのか。考えてみた結果、やはり今のまま働き続けようという結論になることもあるでしょう。
もちろん、本当にやめたいと思うなら、それも一つの選択です。
ただし、その場合は「やめてから何をするか」も考えておいた方がいいと思います。「完全リタイアしても後悔しない自信がある」と言っていた人もいましたが、そうならない人も多いのではないでしょうか。
経済的自由を手に入れたからといって、必ずFIREする必要はありません。しかし、FIREという選択肢が現実的になれば、働くことや、これからの人生を考え直すきっかけにはなるでしょう。
このニュースレターのご感想やご意見、今後取り上げてほしいテーマがあれば、ぜひコメントをお寄せください。また、SNSでのシェアも泣いて喜びます。楽しみにお待ちしております。
また、「こんなホットな情報があるよ」という情報提供やお仕事のご依頼、お問合せは以下よりお願いいたします。
すでに登録済みの方は こちら


読者限定の内容も逃しません。