社会保険料を減らせる企業年金の問題とは?選択制DB・DCから浮かび上がる現役世代の負担
このニュースレターでは、日々のFP相談とメディア執筆の最前線から、皆さまにシェアしたい気づきやトレンドを週1回以上お届けします。ご興味があれば、ぜひご登録をお願いいたします!
選択制確定給付企業年金は、給与の一部を企業年金の掛金に振り替えることで、社会保険料の負担を減らせる仕組みです。「はぐくみ企業年金」などが該当します。ただし、社会保険料が減る一方で、将来の公的年金や傷病手当金などの給付も減る可能性があります。
このような仕組みは、確定給付企業年金だけでなく、企業型確定拠出年金でも利用されています。私は、(細々とですが)中小企業の企業型確定拠出年金の導入支援に携わってきました。導入にあたり、給与とは別に企業が掛金を拠出するか、既存の給与の一部を事業主掛金に振り替える選択制にするかはケースバイケースです。選択制にした場合、従業員への十分な説明が必要なのは当然です。
私が気になるのは、選択制自体は違法でもないのに、なんとなくグレーな立場にあることです。そもそも、企業や従業員が社会保険料を減らしたいと考えること自体が、そんなに問題なのでしょうか。
社会保険料を減らせる選択制DB・DCとは
企業年金には、大きく分けて確定給付企業年金(DB)と企業型確定拠出年金(DC)があります。
DBは、あらかじめ定められた給付の算定方法に基づいて年金などが支払われる制度で、企業や基金が運用を担います。一方、DCは掛金と運用成果によって受取額が決まり、従業員自身が運用商品を選びます。
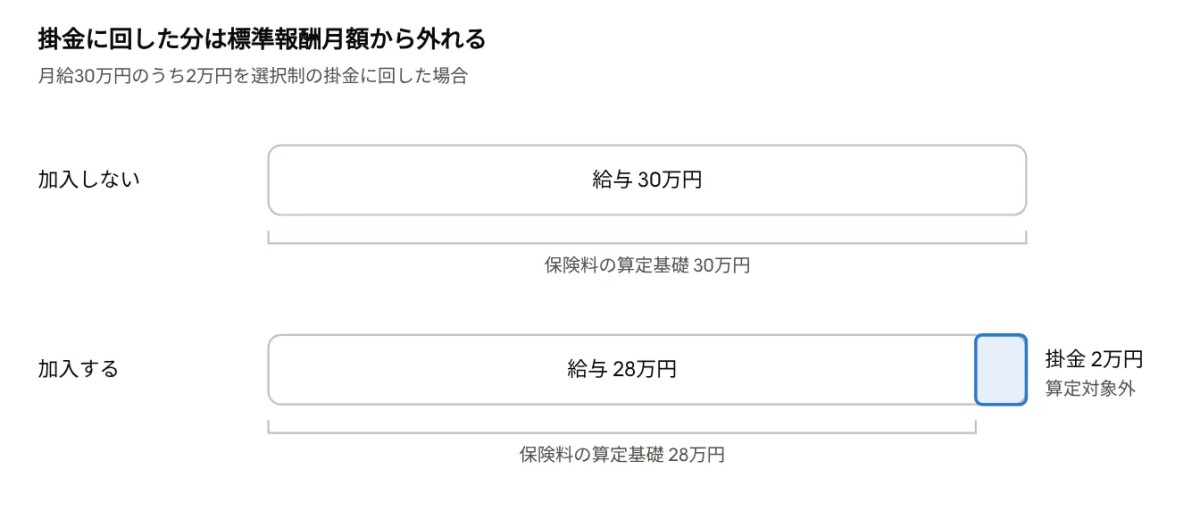
通常の企業年金では、企業が給与とは別に掛金を拠出します。ところが、選択制DB・DCは、上の図のように既存の給与の一部を企業年金の掛金に振り替える仕組みです。
従業員は、給与として受け取るか、企業年金に積み立てるかを選択します。
企業年金の事業主掛金は社会保険料の算定対象にならないため、給与から掛金に振り替えると、標準報酬月額が下がって社会保険料が軽減される場合があります。
厚生年金や健康保険の保険料は原則として労使折半なので、本人だけでなく会社が負担する社会保険料も減ります。
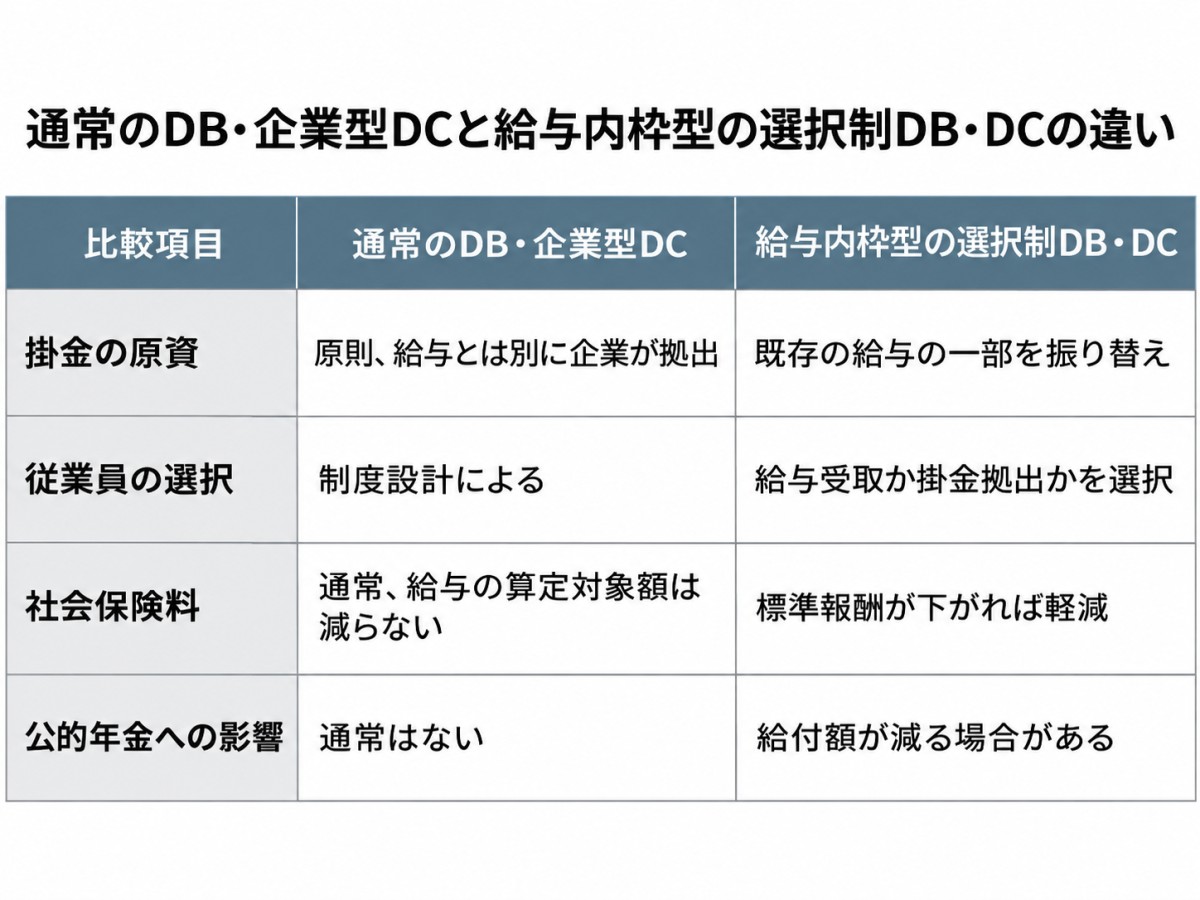
なお、選択制DB・DCは、通常の企業年金とは別の法律によって設けられた制度ではありません。適切な労使合意や労働条件の変更などを前提に、既存の企業年金制度の中で運用されています。
どの程度、公的年金が減るのか
選択制DB・DCの問題点として挙げられるのが、将来の老齢厚生年金が減ることです。
そこで、具体的な数字を見てみましょう。
例えば、毎月2万円を企業年金に振り替えた結果、標準報酬月額が2万円下がり、その状態が20年間続いたとします。
この場合、老齢厚生年金の報酬比例部分は、現在の計算式による単純計算で月額約2,192円減ることになります。
65歳から20年間受給した場合、減額の累計は約53万円です。
一方、毎月2万円を20年間積み立てれば、掛金の元本だけで480万円になります。もちろん、これは本来給与として受け取れるお金を積み立てたものなので、480万円が丸ごと利益になるわけではありません。
ただ、積立額に加えて社会保険料や税金の軽減を考えると、老齢厚生年金の減額だけを理由に選択制企業年金を不利と判断することはできません。
なお、年金額の試算は将来の再評価や年金額改定を考慮しない概算です。実際の影響は標準報酬月額の等級などによっても異なります。
もちろん、問題は老齢厚生年金だけではありません。
傷病手当金や出産手当金、障害厚生年金なども減る可能性があります。特に障害厚生年金のような長期の生活保障については、慎重に考える必要があります。
だからこそ、従業員がメリットとデメリットを理解したうえで、加入を判断できるようにすることが重要なのです。
問題は従業員への説明不足だけではない
厚労省は選択制DCについて、すでに社会保険・雇用保険の給付への影響を従業員に説明するよう求めています。今回の報道は、選択制DBについても同様の対応を求めるというものです。これは選択制の企業年金で社会保険料が減ったメリットと、それによる給付減のデメリットを正しく理解してもらうためです。
しかし、この問題には制度側にとって、別の側面があります。
選択制DB・DCが社会保険料の削減を目的として普及すると、社会保険制度全体の保険料収入が減り、制度の持続可能性に悪影響を及ぼすのではないかという懸念もあります。
また、企業年金などの私的年金は、もともと公的年金を補完するための制度です。それにもかかわらず、私的年金を増やすことで公的年金の給付が減るのは、本来の趣旨に反するのではないかという指摘もあります。
社会保険料の削減によって、社会保障財政にどの程度の影響が生じているのか、実態を調査すべきだという意見もあります。
確かに、社会保険料を削減する仕組みが広がれば、社会保険制度の保険料収入は減るでしょう。
しかし、厚生年金では将来の報酬比例給付も減るため、保険料収入の減少額がそのまま年金財政の損失になるとはいえません。
制度全体への影響を調査することには意味があると思います。
ただし、社会保険制度の持続可能性を考えるのなら、根本的に現状の制度設計が妥当なものであるかをそろそろ真剣に考えるべきではないでしょうか。
そもそも現役世代に負担を求めすぎていないか
企業や、そこで働く従業員が社会保険料の負担を軽減したいと考えるのは、それだけ負担が重いからです。
従業員であれば、給与が増えても社会保険料の負担が増え、手取りの増加は限られます。そのうえ、自分たちの老後生活に備えて資産形成をしなければなりません。
国は公的年金を補完する制度として企業年金やiDeCoを位置づけ、税制優遇を設けています。そこには、「公的年金だけで生活できるほどの給付はできないから、足りない分は自分で準備してね」という国からのメッセージが込められているのではないでしょうか。それなら、制度を利用して老後資金を準備しながら社会保険料も抑えたいと考えるのは、自然なことといえます。
年金だけではありません。厚労省によれば、75歳以上の後期高齢者医療制度では、窓口負担を除いた医療給付費の約4割を現役世代からの支援金で賄っています。
一方、75歳以上の医療費の窓口負担は原則1割で、一定以上の所得がある人は2割、現役並み所得者は3割となっています。将来は自分が支えられる側になるとはいえ、現役世代に頼りすぎではないでしょうか。
例えば、高齢者の窓口負担を原則3割とし、所得の低い人や医療費が高額になる人には軽減措置を設ける方法も考えられます。もちろん、高齢者の窓口負担を3割に引き上げれば、自動的に現役世代の保険料が下がるわけではありません。制度の財源構成も見直す必要があります。
現役世代から高齢者への所得移転がどこまで妥当なのかという議論は、もっと行われるべきだと思います。
社会保険制度の維持だけが目的になっていないか
選択制DB・DCによって社会保険料収入が減ることを懸念するのは理解できます。
しかし、社会保険制度の財源を守るために、現役世代が負担軽減を求めることを問題視するだけでは、根本的な解決になりません。
社会保険制度は、国民の生活を守るために存在しています。制度そのものを維持することが目的ではないはずです。
現役世代にも日々の生活があり、住宅費や教育費、老後への備えなど、さまざまな負担があります。
制度を持続させるために必要な負担であっても、それが一部の世代に偏りすぎていないか、常に検証しなければなりません。
選択制DB・DCをめぐる議論は、従業員への説明の充実だけで終わらせるべきではないでしょう。
なぜ企業も従業員も、社会保険料を減らしたいと考えるのか。
その理由に目を向ければ、本当に見直すべきものは、企業年金の仕組みだけではないことが見えてくるのではないでしょうか。
参考資料
はぐくみ企業年金ナビ/株式会社ベター・プレイス
このニュースレターのご感想やご意見、今後取り上げてほしいテーマがあれば、ぜひコメントをお寄せください。また、SNSでのシェアも泣いて喜びます。楽しみにお待ちしております。
また、「こんなホットな情報があるよ」という情報提供やお仕事のご依頼、お問合せは以下よりお願いいたします。
すでに登録済みの方は こちら


読者限定の内容も逃しません。