「個人向け国債が人気」の裏側で、なぜ政府は家計に国債を買ってほしいのか
このニュースレターでは、日々のFP相談とメディア執筆の最前線から、皆さまにシェアしたい気づきやトレンドを週1回以上お届けします。ご興味があれば、ぜひご登録をお願いいたします!
個人向け国債の2026年8月の応募額は、変動10年が3,315億円、固定5年が5,997億円、固定3年が1,417億円。合計すると1兆729億円です。9月募集分の金利も、変動10年が年1.95%、固定5年が年2.24%、固定3年が年1.96%まで上がりました。
長く続いた超低金利が終わり、預金や債券でもある程度の金利が得られるようになりました。株価が高値圏にあることも考えれば、以前のように「低金利だから多少のリスクを取ってでも株式へ」という一択ではありません。少なくとも今は、債券に資金を振り向ける意味が大きくなった局面だと思います。
私自身、金融記事を書くときには「金利上昇で個人向け国債の魅力が高まった」と説明しています。
それでも、私は個人向け国債を積極的に勧めたいとはあまり思いません。
理由の一つは、商品そのものではなく、その背景にあります。
個人向け国債について考えるなら、「私たちにとって得か、安全か」という視点だけでなく、なぜ政府はいま、家計にもっと国債を持ってほしいのかという発行者側の事情も見ておく必要があると思うのです。
国が欲しいのは「安定して国債を持ってくれる人」
国がいま個人向け国債を推進する理由は、「国債の安定保有層の拡大」です。財務省が明言しているので、隠しているわけではありません。
拡大の一環として、2026年12月募集分から、個人向け国債は「個人向け国債プラス」に名称が変わり、一部の非営利法人や非上場法人なども購入できるようになります。
つまり、個人向け国債は家計に安全性の高い運用商品を提供する制度であると同時に、政府にとっては、国債を安定して保有してくれる買い手を増やすための仕組みでもあります。
2026年度の国債発行総額は180.7兆円。そのうち、新たな歳出を賄う建設国債・特例国債が29.6兆円、過去の国債を借り換えるための借換債が135.8兆円を占めています。財務省自身、「依然として極めて高い水準」と表現しています。
これだけの国債を発行する以上、誰かに買ってもらわなければなりません。
かつては日本銀行が大量の国債を買い入れていました。しかし、金融政策が正常化へ向かうなか、これからは銀行、保険会社、海外投資家、そして家計など、市場のさまざまな主体に国債を保有してもらう必要があるわけです。
積極財政を進めながら、家計には国債を持ってもらう
現在、高市政権は「責任ある積極財政」を掲げています。
2026年9月17日に閣議決定された基本方針では、政府が一歩前に出て「危機管理投資」「成長投資」を進め、成長力を高めながら中長期的な財政の持続可能性も確保するとしています。
財政支出によって民間投資を促し、生産性を上げ、GDPや税収を増やす。その結果、債務が増えても、それ以上に経済が成長すれば債務残高対GDP比は下げられる、という考え方です。
問題は、それが本当に想定どおりに進むのかということです。
2026年度の一般会計予算は122.3兆円。そのうち29.6兆円、約4分の1を新規国債で賄います。税収などでは歳出を賄えていません。歳出が膨らめば国債の発行は増え、買い手を確保する必要性も高まります。
しかも、いま発行した国債はいずれ満期になります。その時点で財源がなければ、新しい国債を発行して借り換えることになります。
現在の借換債が135.8兆円に達しているのも、過去に積み上げた国債があるからです。
だから私は、積極財政について「成長すれば大丈夫」という説明だけで安心する気にはなれません。
成長が想定を下回ったらどうするのか。金利が想定以上に上昇したらどうするのか。財政を拡大するなら、その出口まで含めて考える必要があるはずです。
国債が売れにくくなれば、金利を上げざるを得なくなる
国債の買い手が減ったからといって、ある日突然、誰も日本国債を買わなくなるわけではありません。
通常は、今の利回りでは買いたくないという投資家が増えれば国債価格が下がり、利回りが上がります。つまり、国債を消化するために、より高い金利が必要になります。
債券投資家にとって金利上昇は歓迎すべき面があります。
しかし、国にとっては逆です。
私たちが受け取る国債の利息は、政府にとっては利払い費だからです。
2026年度予算では利払費が13.0兆円です。財務省の機械的試算では、経済成長率1.5%のケースで、2027年度15.4兆円、2028年度18.1兆円、2029年度20.7兆円まで増えます。わずか3年間で7兆円以上増える計算です。
日本のように巨額の政府債務を抱える国では、金利上昇の影響は無視できません。
低金利の国債が満期を迎え、高い金利で借り換えられるたびに、利払い負担は徐々に重くなります。
だから私には、個人向け国債の金利が上がったことを「お得になった」とだけ捉える気にはなれないのです。
「国が発行するから安心」は、誰の言葉か
財務省は個人向け国債について、元本割れがなく、国が発行するため安心であることを大きく訴求しています。たしかに、円建ての国債で約束どおりの元本が支払われないリスクは低いといえるでしょう。
しかし冷静に考えれば、これは「お金を借りる当事者」が「自分は絶対に安全だから貸してくれ」と言っているのと同じです。
民間企業が自社の社債について「当社が発行しているから安心です」と言ったら、私たちは発行体の財務状況もチェックするはずです。
国家と企業を同列に扱うことはできませんが、発行者自身による販売メッセージである以上、受け手の側は一歩引いて考えてもいいのではないかと思います。
インフレは、国の借金を軽くする
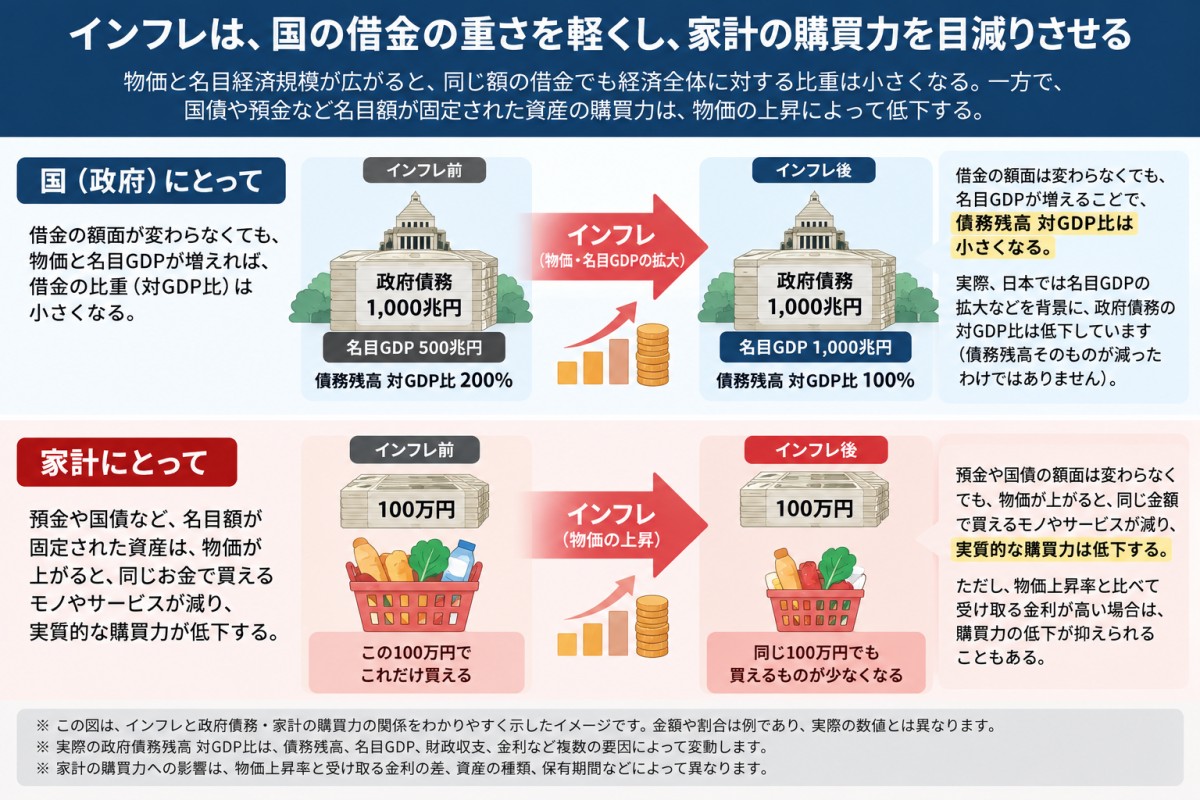
2026年8月の消費者物価指数は、前年同月比1.9%の上昇でした。一方、固定5年の利率2.24%から約20%の税金を差し引くと、手取りの利回りは約1.78%です。すでに物価の伸びにわずかに届かない計算になります。
足元の物価は電気・ガス代の補助で抑えられており、補助が切れる秋以降は上振れするとの見方もあります。2023年のように物価が3%を超えて上がる局面が再び訪れれば、元本は額面どおり戻っても、そのお金で買えるものは確実に減ります。
ここに見落とされがちな構図があります。インフレは、国の借金の重さを実質的に軽くするのです。借金の額面が変わらないまま物価と名目の経済規模が膨らめば、借金の比重は小さくなります。実際、政府債務の対GDP比は、名目GDPの拡大もあって低下しています。国の借金が軽くなる裏側で目減りしているのは、国債や預金として資産を持つ家計の購買力です。
ただし、インフレに頼った借金の軽減には限界があります。物価の上昇が続いて財政への信認が揺らげば、長期金利がさらに上がり、円安と物価高を招くという連鎖が起こる可能性もあります。そうなれば国債を持つ家計は、物価に追いつかない利息と、膨らむ利払いを支える税負担の両方を背負うことになりかねません。
貸し手として、相手を知る
個人向け国債は、数年後に使う予定のお金、大きな価格変動を避けたいお金、預金以外にも安全性の高い置き場所を持ちたい場合などの選択肢となります。
それでも私は、長期の資産形成の中心に個人向け国債を据えたり、「金利が上がったから今こそ個人向け国債」と積極的に勧めたりする気にはなりません。
国債はインフレに弱い金融商品であり、その面では安心安全とはいえないためです。
国債を買うことは、私たちが国にお金を貸すことです。
国は、積極的な財政支出によって経済を成長させ、債務残高対GDP比を下げていくとしています。一方で、国債を安定して保有してくれる投資家を増やすため、家計や一部の法人にも個人向け国債の購入を促しています。
なぜ国はいま、自分たちに国債を買ってほしいのか。国債をこれからも発行し続ける財政は、どこへ向かうのか。
個人向け国債を買うかどうかを考えるとき、それくらいの距離を置いて政府の説明を見ることも必要ではないでしょうか。
前回の発行から、実に1ヵ月も経ってしまいました。書きたい題材はたくさんあったのに、まとめる時間がなくて、残念な気持ちでいっぱいです。これからは、できるだけコンスタントに発行しますので、何とぞよろしくお願いいたします。
このニュースレターのご感想やご意見、今後取り上げてほしいテーマがあれば、ぜひコメントをお寄せください。また、SNSでのシェアも泣いて喜びます。楽しみにお待ちしております。
また、「こんなホットな情報があるよ」という情報提供やお仕事のご依頼、お問合せは以下よりお願いいたします。
※本稿は2026年9月24日時点の公表資料等に基づき、筆者の見解を含めて執筆しています。特定の金融商品の購入・売却を推奨するものではありません。金融商品を選ぶ際は、金利や物価、資産全体のバランス、ご自身の目的などを踏まえてご判断ください。
すでに登録済みの方は こちら


読者限定の内容も逃しません。